Inclusión financiera y diseño de política de crédito
Cómo transformamos la incertidumbre de 44,000 solicitantes sin historial crediticio en un portafolio de $65.6M MXN con un costo de riesgo de solo 3.62% mediante modelado Look-Alike.
💡 El resultado final en cifras
- Inclusión financiera responsable (87.17% de aprobación): Otorgamos acceso a crédito no garantizado a 38,373 solicitantes sin historial; el 12.83% restante se capturó sin riesgo mediante depósitos de garantía.
- Control de exposición por diseño: El 65.47% de los clientes autorizados fue asignado a líneas de prueba o control, limitando la pérdida en caso de impago temprano.
- Rentabilidad blindada (3.62% sobre capital): Mantuvimos la pérdida esperada global en niveles óptimos, superando con holgura la meta directiva.
1. El Desafío y la Arquitectura de Solución
Para Neobancos como Nu México, el segmento "underbanked" representa el motor de crecimiento más codiciado del país. Sin embargo, asignar una línea inicial a alguien sin historial por mera intuición causaría una explosión en la Exposición al Incumplimiento (EAD).
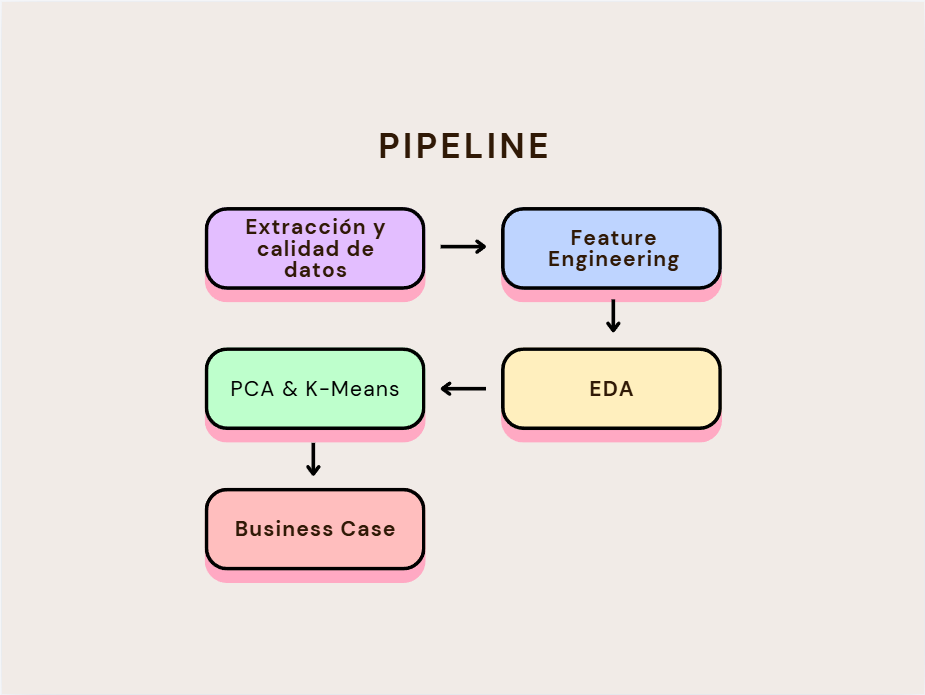
Diseñamos un pipeline analítico robusto (Figura 1) que nos permitiera extraer el ADN financiero de los clientes consolidados (Grupo A) y transferir ese conocimiento de riesgo a las nuevas solicitudes (Grupo B).
2. Análisis Exploratorio (EDA): Señales Antes del Historial
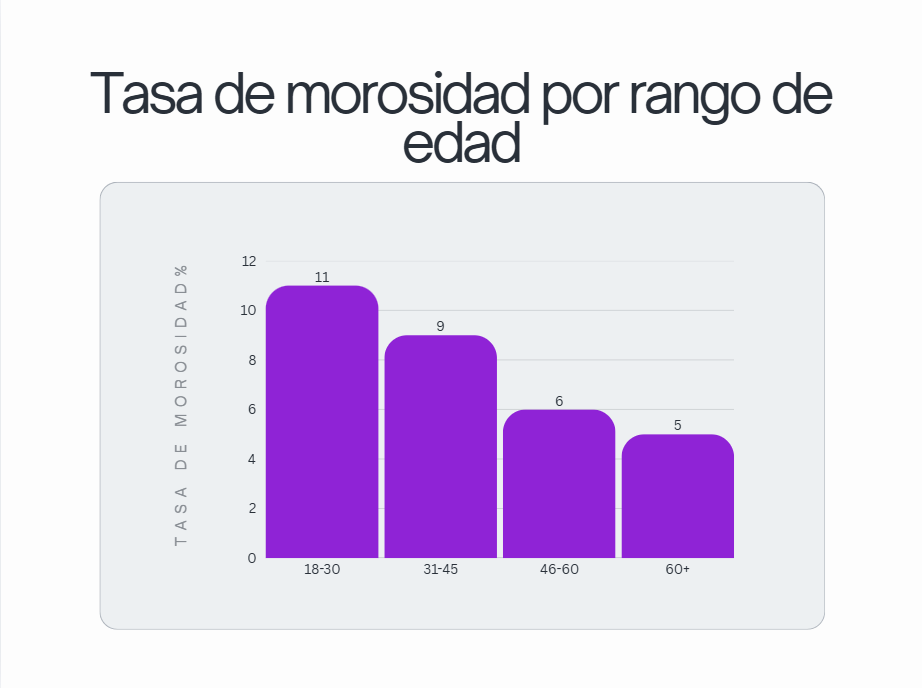
Durante el análisis exploratorio, buscamos correlaciones fuertes entre variables sociodemográficas y el riesgo de impago, con el fin de construir reglas que funcionen independientemente del score de buró. Uno de los hallazgos más claros fue la relación inversamente proporcional entre la edad y la tasa de morosidad.
3. Espacio Latente: Feature Engineering y PCA
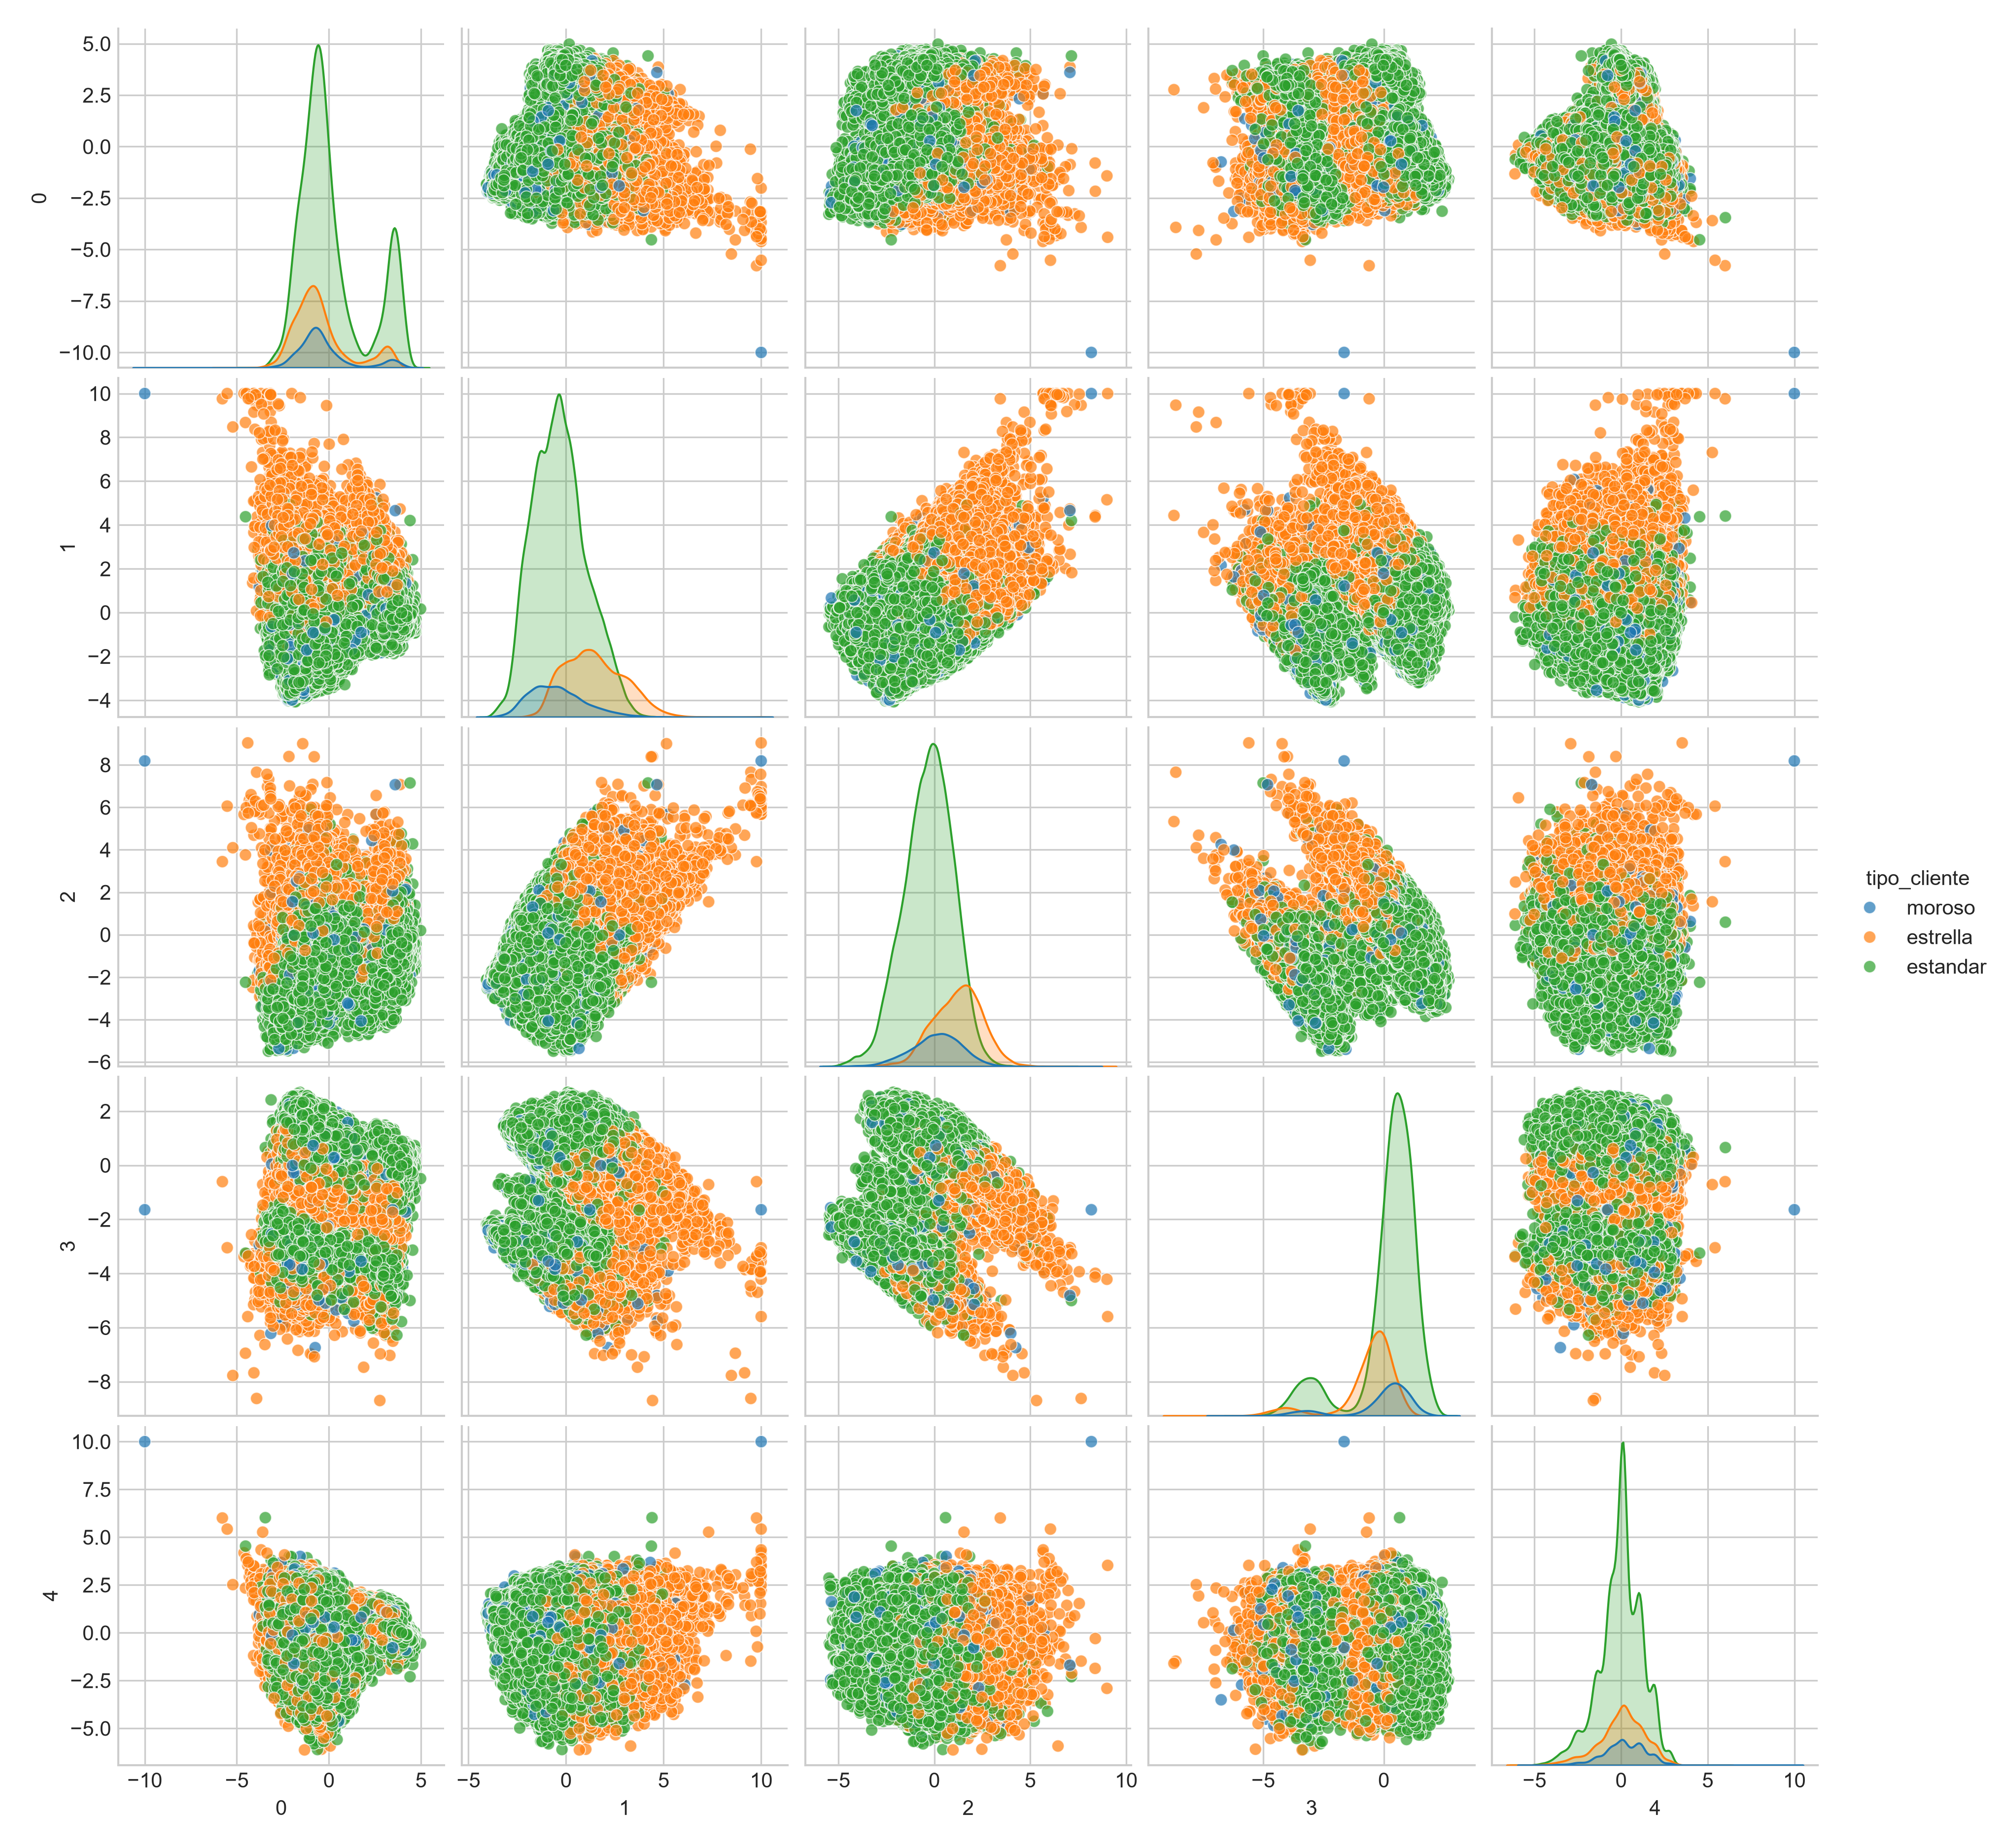
Para evitar la multicolinealidad, aplicamos un Análisis de Componentes Principales (PCA). Esta técnica matemática agrupó nuestras variables iniciales en "Vectores de Factores" sintéticos, aislando características clave como el Nivel Socioeducativo, el Compromiso Crediticio, y la Madurez.
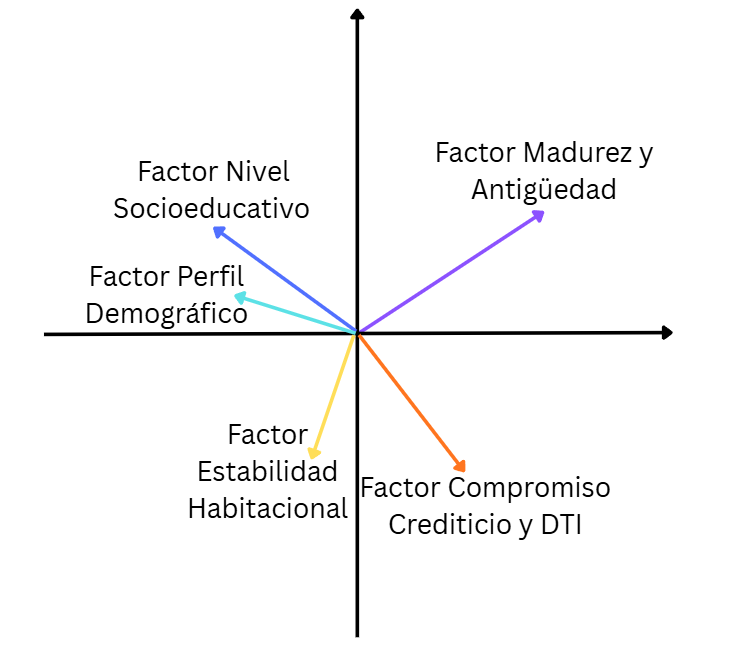
El resultado geométrico de estos vectores generó un espacio latente extraordinario: el Componente 0 mostró una distribución bimodal limpia que lograba separar nativamente la capacidad de pago y la propensión al riesgo.
4. Perfilamiento K-Means: El ADN del "Cliente Estrella"
Al ejecutar el algoritmo K-Means sobre este espacio latente, la población se segmentó en perfiles de riesgo bien definidos. Identificamos el Cluster 0 como nuestro "Perfil Estrella", el estándar de oro de la cartera de referencia.
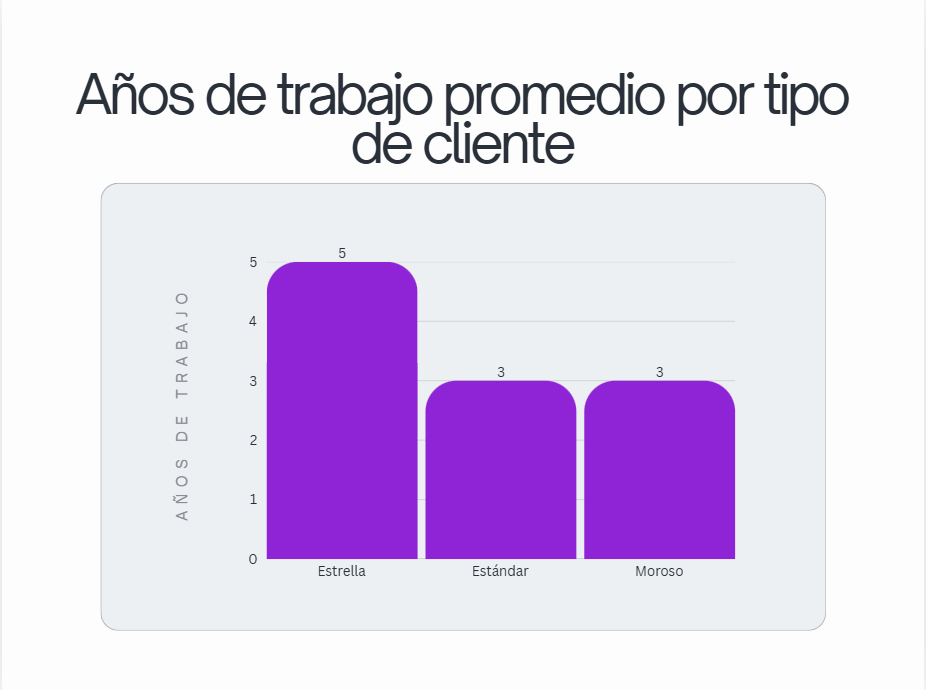
¿Qué hace diferente a este cliente? Más allá del simple volumen de ingresos, el Perfil Estrella destaca por una disciplina financiera forjada por la estabilidad, promediando hasta 5 años de antigüedad laboral ininterrumpida.
5. El Puente hacia el Grupo B: Modelo Look-Alike Vectorial
Para evaluar a los 44,019 solicitantes sin historial (Grupo B), utilizamos un enfoque Look-Alike. Calculamos la distancia euclidiana de cada nueva solicitud en el espacio latente respecto al centroide de nuestro Perfil Estrella (Cluster 3).
6. Business Case Financiero y Asignación Dinámica
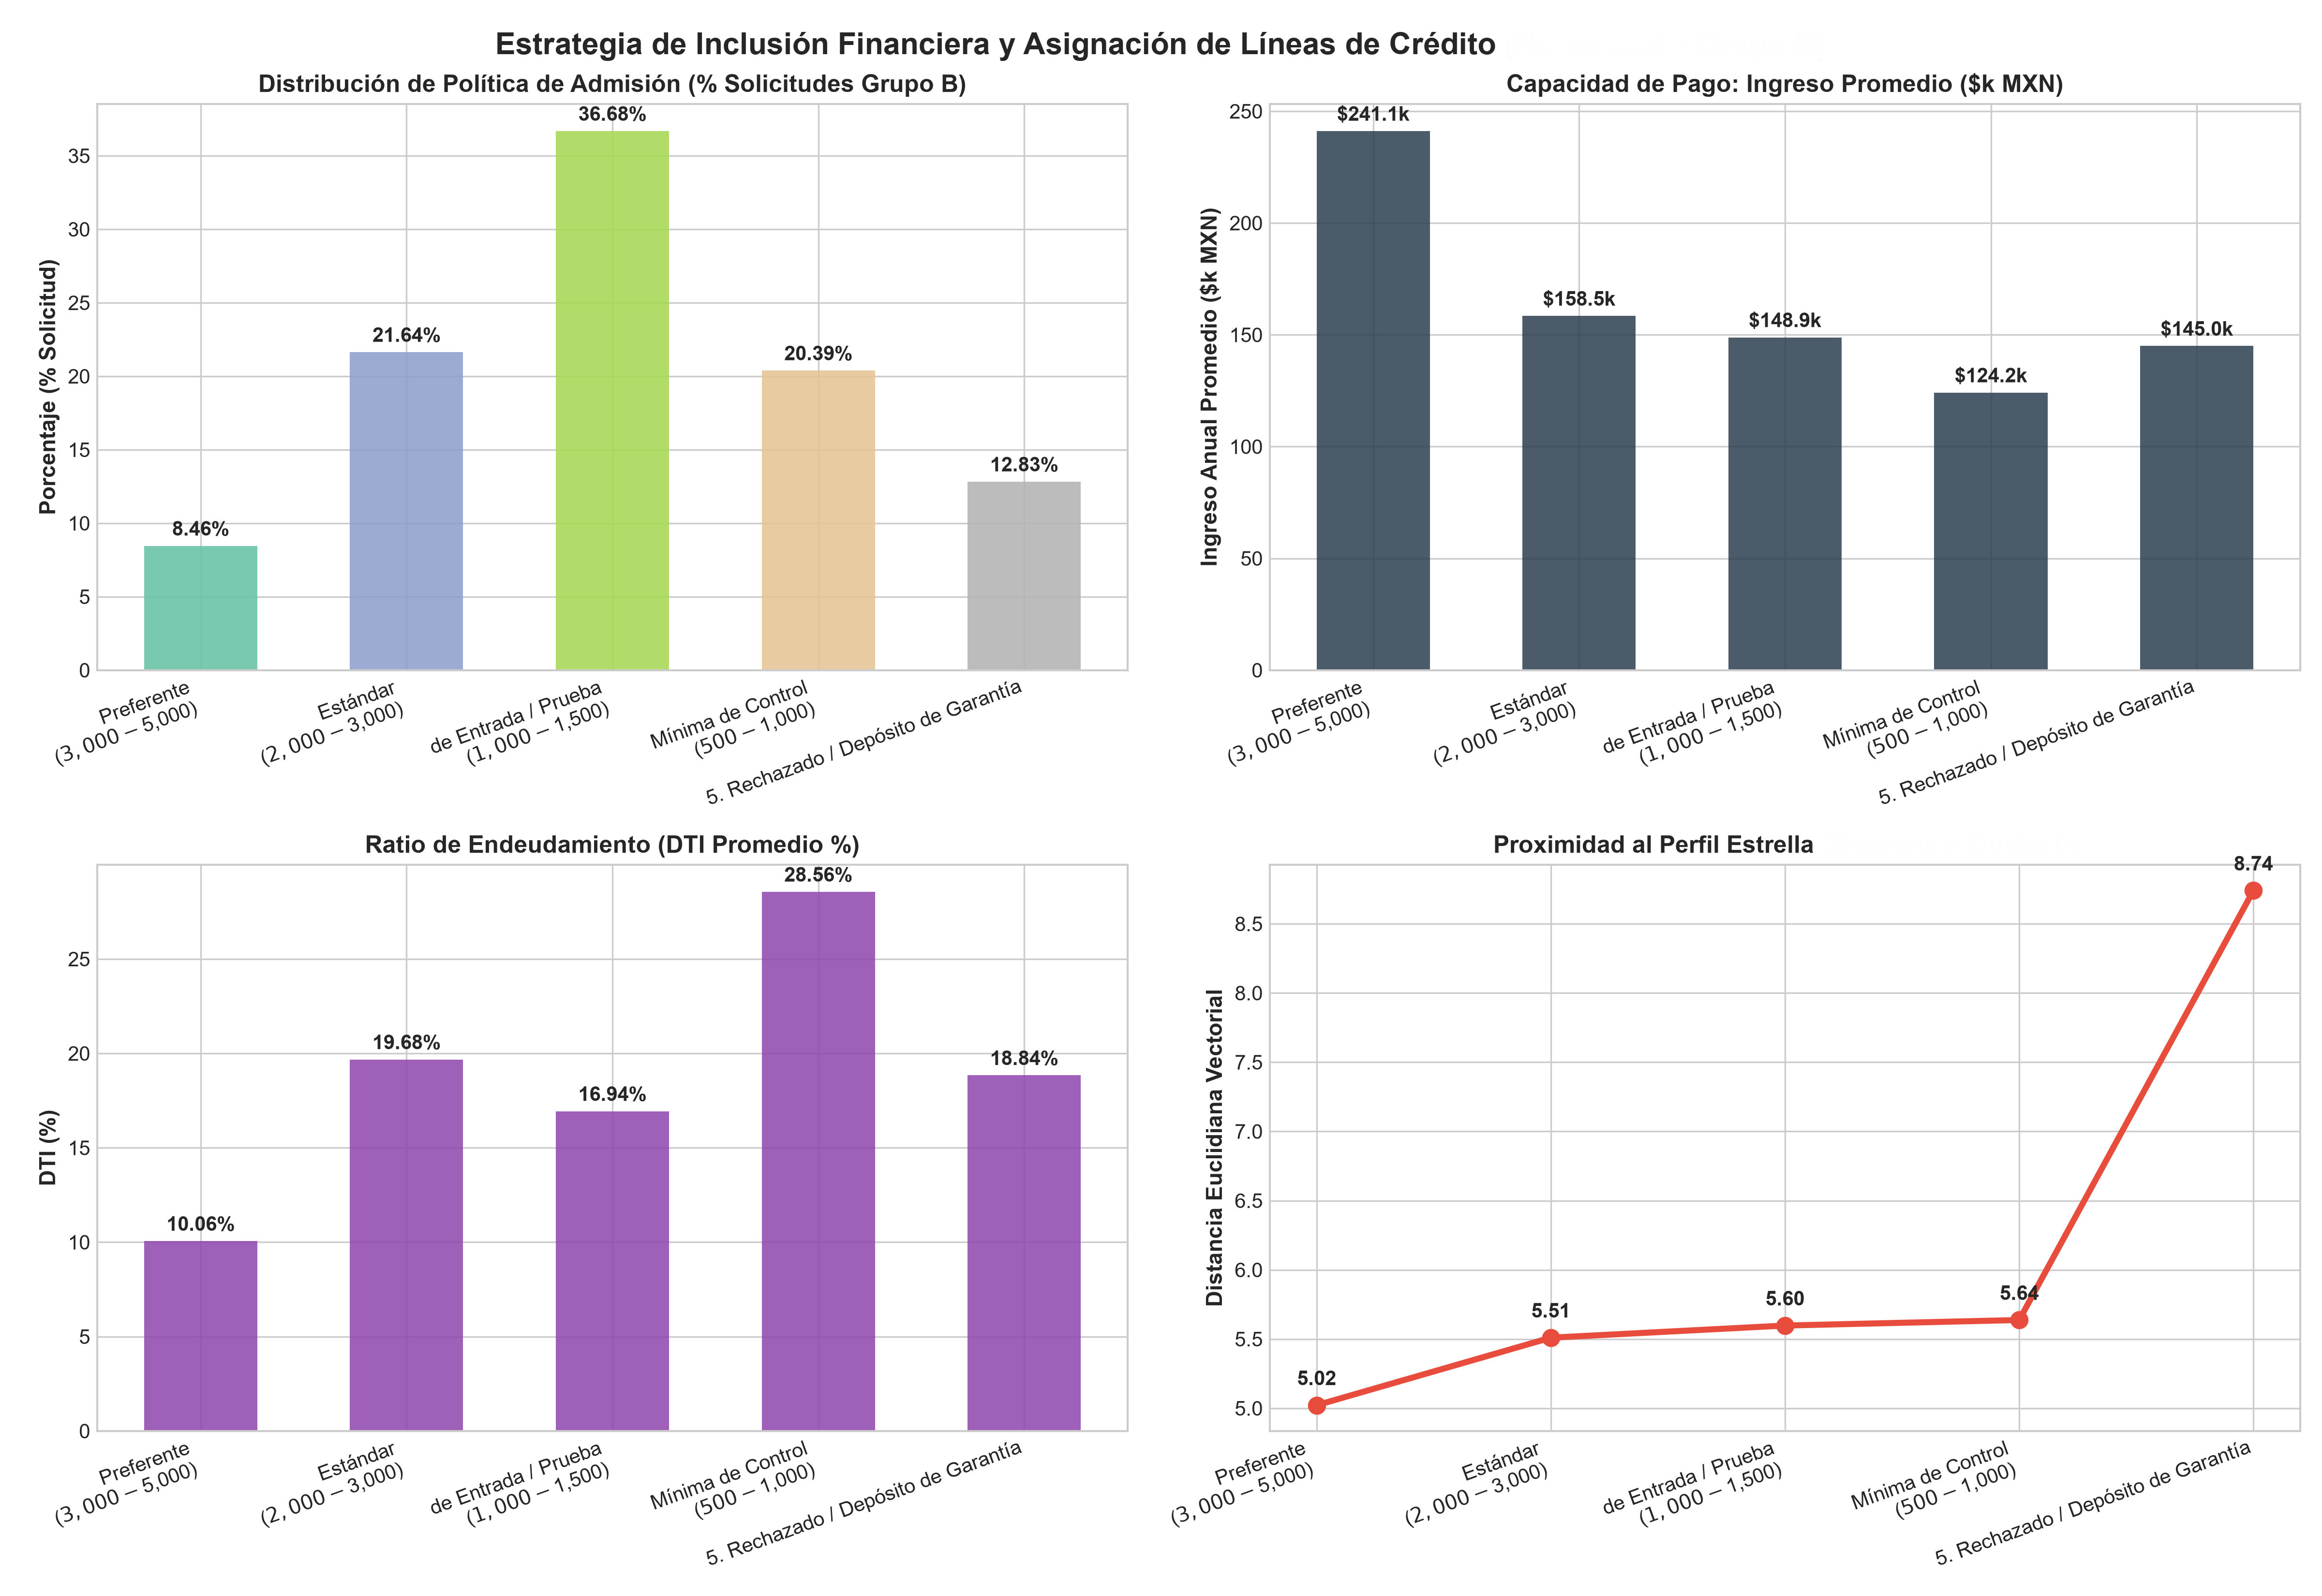
Al combinar esta distancia vectorial con variables de liquidez directa (Ingreso Promedio y Ratio de Endeudamiento o DTI), generamos una política de asignación escalonada que protege a la compañía del riesgo temprano y premia los perfiles más sólidos.
| Oferta de Línea / Política | Solicitudes | Línea Prom. | Capital Colocado | Loss Rate |
|---|---|---|---|---|
| 1. Línea Preferente ($3,000 – $5,000) | 3,724 (8.46%) | $4,000.00 | $14,896,000.00 | 3.01% |
| 2. Línea Estándar ($2,000 – $3,000) | 9,526 (21.64%) | $2,500.00 | $23,815,000.00 | 2.68% |
| 3. Línea de Entrada ($1,000 – $1,500) | 16,148 (36.68%) | $1,250.00 | $20,185,000.00 | 4.79% |
| 4. Línea Mínima Control ($500 – $1,000) | 8,975 (20.39%) | $750.00 | $6,731,250.00 | 4.79% |
| 5. Depósito de Garantía (Rechazo Tradicional) | 5,646 (12.83%) | $0.00 | $0.00 | 0.00% |
| TOTAL CARTERA GRUPO B | 44,019 | — | $65,627,250.00 | 3.62% |
Siguiente Paso: Piloto A/B Test
Para la puesta en producción, se recomienda ejecutar un experimento A/B 50/50 durante 6 cosechas mensuales (maduración a 90 días) enfrentando esta política (Grupo Tratamiento) contra la política tradicional restrictiva (Grupo Control).